2020年石油制品行业市场研究分析及前景预测报告
一、行业概述
石油制品行业是石油化工产业链的重要组成部分,涵盖汽油、柴油、煤油、润滑油、燃料油、沥青等产品的生产与销售。作为基础能源和原材料行业,石油制品广泛应用于交通运输、工业生产、农业、建筑业等领域,对国民经济具有重要支撑作用。2020年,受新冠疫情冲击、国际油价剧烈波动、环保政策趋严等多重因素影响,全球石油制品行业面临严峻挑战,但同时也催生了行业结构调整与转型升级的加速。
二、市场现状分析
- 需求端:新冠疫情导致全球范围内出行限制和工业活动放缓,交通运输用油需求大幅下降,航空煤油受冲击最为严重。中国率先控制疫情,需求逐步复苏,但全年成品油表观消费量仍呈现先降后升的态势。柴油需求受基建投资拉动相对坚挺,汽油需求随出行恢复而回升。
- 供给端:炼厂开工率波动明显,上半年库存高企,部分炼厂降负荷运行。随着国内疫情好转及“地板价”机制触发,炼油利润有所修复,但产能过剩矛盾依然突出,行业开工率整体低于往年。
- 价格走势:国际原油价格暴跌,WTI甚至出现负油价,带动石油制品价格大幅下行。国内成品油价格按机制调整,但未能完全跟随原油跌幅,炼油环节一度面临恶性竞争。
- 进出口:受需求疲软和套利空间影响,成品油出口增速放缓,进口则因低价原油及政策调整有所增加。
三、竞争格局
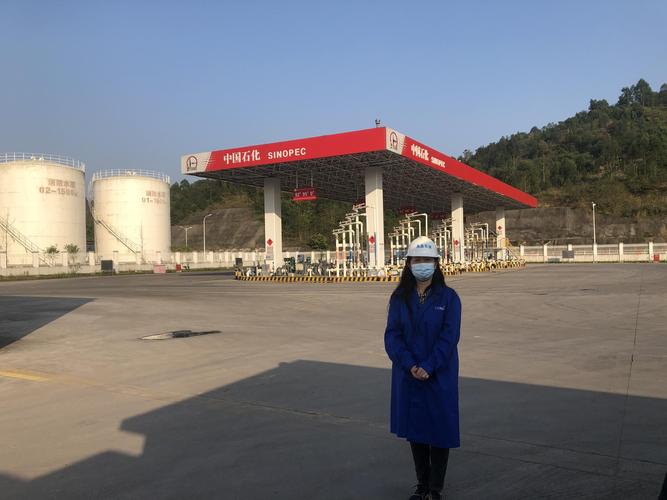
行业竞争格局呈现“三桶油”主导、地方炼厂和民营炼化企业并存的局面。中国石化、中国石油、中国海油占据大部分市场份额,但地方炼厂在原料进口权放开后活力增强,恒力石化、浙江石化等大型民营炼化项目投产进一步加剧竞争。行业集中度趋向提升,落后产能加速出清。
四、影响因素
利好因素:国内复工复产推进、基建投资加码、汽车保有量持续增长、成品油定价机制改革深化、出口配额管理等政策支撑。
利空因素:疫情反复不确定性、新能源汽车替代效应增强、环保监管趋严、碳达峰碳中和目标长期约束、替代能源快速发展。地缘政治风险与宏观经济波动亦为不可忽视的因素。
五、发展趋势预测
2021年石油制品行业将呈现以下趋势:
1. 需求恢复性增长:随着疫情控制和经济复苏,成品油需求预计稳中有增,但增速放缓,柴油受基建拉动强于汽油。
2. 产能结构调整:大型炼化一体化项目持续投产,落后小炼厂面临整合或退出,产业结构优化升级。
3. 市场化改革深化:成品油定价机制进一步灵活,出口配额管理可能优化,竞争环境更加公平。
4. 绿色低碳转型:行业将加大清洁燃料和生物燃料研发,降低碳排放强度,以应对气候变化政策。
5. 数字化智能化:炼化企业加速数字化转型,提升运营效率与安全水平。
六、结论与建议
2020年石油制品行业经历了深度调整,2021年有望实现温和复苏,但长期挑战不容忽视。行业协会及企业应:一是理性看待市场回暖,警惕产能过剩风险,优化产品结构;二是加强科技创新,推进炼化一体化与高端化发展;三是积极布局清洁能源与低碳新技术,促进绿色转型;四是利用数字化手段提升竞争力。预计未来几年行业将步入高质量发展新阶段,市场集中度进一步提高,新能源替代逐步加速,石油制品行业需在变革中寻找新机遇。
如若转载,请注明出处:http://www.pjjhsh.com/product/45.html
更新时间:2026-10-29 08:07:44